El estrés financiero es, sin lugar a dudas, una de las cargas mentales más pesadas que enfrentamos en la actualidad. Pasamos años en la escuela aprendiendo a leer, escribir y resolver ecuaciones complejas, pero rara vez alguien nos enseña cómo administrar el dinero. Esta desconexión es el punto de partida de Padre rico, padre pobre (Rich Dad Poor Dad), el clásico mundial de Robert Kiyosaki. Aunque el título pueda sugerir un manual exclusivo para quienes desean acumular riquezas desmesuradas, su mensaje central es mucho más profundo: la educación financiera es la herramienta definitiva para comprar de vuelta tu tiempo y tu libertad. En este resumen, exploraremos cómo cambiar tu mentalidad respecto al dinero puede acercarte a una vida mucho más serena, intencional y libre de la ansiedad de llegar a fin de mes.
Sinopsis: La historia de dos mentalidades
El libro se construye sobre una narrativa autobiográfica en la que Kiyosaki contrasta las figuras de sus dos «padres» durante su infancia en Hawái. Su padre biológico (el padre pobre) era un hombre muy instruido, con un doctorado y un empleo seguro en el gobierno, pero que luchaba constantemente con las deudas y siempre decía: «no puedo pagarlo». Por otro lado, el padre de su mejor amigo (el padre rico) no había terminado la escuela secundaria, pero era un emprendedor nato que terminó convirtiéndose en uno de los hombres más ricos del estado. Su filosofía ante los problemas de dinero era preguntarse: «¿cómo puedo pagarlo?», obligando a su mente a buscar soluciones.
A través de las lecciones que el padre rico le imparte desde niño, el autor desmitifica la idea de que tener un salario alto es sinónimo de riqueza y nos introduce a conceptos que desafían por completo el sistema educativo tradicional.
Las lecciones principales de la obra
El libro se divide en varias lecciones clave que buscan sacudir nuestras creencias arraigadas sobre el trabajo y el dinero. Estas son las tres más impactantes para nuestra vida diaria:
1. Los ricos no trabajan por dinero
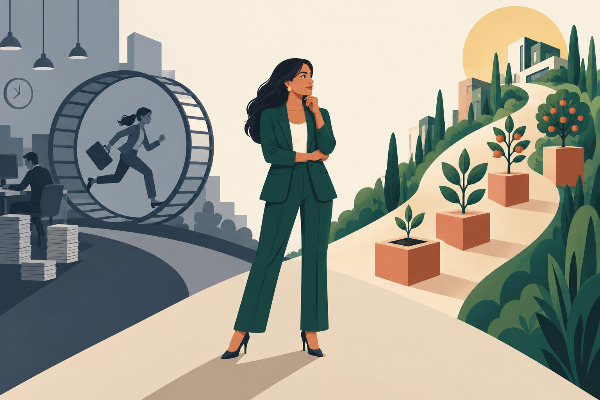
La mayoría de las personas se encuentran atrapadas en lo que Kiyosaki llama la «carrera de la rata»: estudian duro, consiguen un empleo, ganan dinero, pagan sus deudas, sienten miedo a quedarse sin dinero, trabajan más duro y repiten el ciclo eternamente. El miedo y la codicia dirigen sus decisiones. La lección del padre rico es que debes aprender a hacer que el dinero trabaje para ti, en lugar de pasar toda tu vida trabajando por dinero. Esto se logra mediante la creación o adquisición de sistemas y activos que generen ingresos sin depender de tu presencia física constante.
2. La diferencia fundamental entre un activo y un pasivo
Esta es la regla de oro de todo el libro, y Kiyosaki la explica con una simplicidad brillante: un activo es algo que pone dinero en tu bolsillo (inversiones, propiedades que se alquilan, derechos de autor, negocios sistematizados). Un pasivo es algo que saca dinero de tu bolsillo (una hipoteca enorme, el préstamo de un coche de lujo, deudas de tarjetas de crédito).
El error más común de la clase media, según el autor, es comprar pasivos creyendo que son activos. Por ejemplo, comprar una casa mucho más grande de lo necesario asumiendo una deuda a treinta años que te ata a un empleo que detestas. La verdadera educación financiera consiste en enfocar tu energía en adquirir verdaderos activos.
3. Ocúpate de tu propio negocio
Esto no significa necesariamente que debas renunciar a tu empleo mañana mismo. Kiyosaki diferencia tu «profesión» de tu «negocio». Tu profesión es lo que haces para pagar las facturas diarias (por ejemplo, ser abogada o diseñadora), pero tu negocio es tu columna de activos. El libro invita a mantener tu empleo diario si así lo deseas, pero dedicando una parte de tus ingresos y tu tiempo libre a construir tu propia columna de activos, para que no dependas exclusivamente de un solo sueldo.
Valoración y análisis: ¿Cómo adaptarlo a una vida intencional?
A primera vista, la filosofía agresiva de los negocios de Kiyosaki podría parecer contraria a los principios del slow work y la vida equilibrada. Sin embargo, si leemos entre líneas, descubrimos que ambos conceptos persiguen el mismo objetivo: la libertad.
El estrés financiero nos roba el sueño, afecta nuestra salud y nos obliga a tolerar ambientes laborales tóxicos por miedo a no poder pagar las cuentas. Aplicar los principios de Padre rico, padre pobre en una vida intencional significa educarte financieramente no para comprarte un yate, sino para tener un «fondo de paz mental». Construir pequeños ingresos pasivos y aprender a diferenciar entre lo que realmente te aporta valor y lo que es solo un gasto por presión social, te da el poder de decir «no» a proyectos agotadores y de establecer límites sanos en tu rutina.
Lo más destacado
- Simplicidad del mensaje: El autor evita la jerga económica complicada. Sus explicaciones con dibujos básicos logran que cualquier persona, independientemente de su nivel de conocimientos previos, entienda cómo fluye el dinero.
- Cambio de vocabulario: Nos enseña que nuestras palabras moldean nuestra realidad financiera. Cambiar una afirmación de derrota («no me lo puedo permitir») por una pregunta abierta («¿qué debo hacer para permitírmelo?») activa tu creatividad.
- Enfoque en la inteligencia emocional: Gran parte de nuestros problemas de dinero provienen de emociones mal gestionadas (como comprar para sentirnos mejor). El libro aborda cómo dominar el miedo al fracaso y el deseo de gratificación inmediata.
Limitaciones a considerar
- Falta de detalles técnicos: Es un libro de motivación y cambio de mentalidad, no un manual detallado de inversiones. No te enseñará paso a paso cómo abrir una cuenta de corretaje o cómo elegir acciones específicas.
- Consejos desactualizados o arriesgados: Algunas de las anécdotas sobre inversiones en bienes raíces o ventajas fiscales están muy ligadas al contexto estadounidense de los años noventa, por lo que no todo es replicable hoy en día ni en otros países.
- Tono un poco despectivo: En ocasiones, el autor puede sonar un poco duro o condescendiente con quienes deciden llevar una vida laboral tradicional y ser empleados, olvidando que no todo el mundo tiene el deseo o la vocación de ser inversionista.
Cómo saber si estás aplicando estos conceptos
Comenzarás a notar los efectos de este libro cuando tus decisiones de compra cambien radicalmente de perspectiva. Sabrás que estás asimilando el mensaje cuando, antes de comprar algo costoso a plazos (un pasivo), te detengas a evaluar si realmente lo necesitas o si ese dinero estaría mejor destinado a un fondo de inversión o a la educación de tu propio proyecto (un activo). Empezarás a sentirte más en control de tu futuro, y el tema del dinero dejará de ser un tabú que te genera ansiedad para convertirse en una herramienta que administras con serenidad.
Preguntas frecuentes
¿Tengo que emprender o dejar mi trabajo para aplicar el libro?
No es obligatorio. Puedes ser una excelente empleada en tu profesión mientras utilizas parte de tus ahorros para construir tu «negocio» en forma de inversiones, fondos indexados o pequeños proyectos paralelos que no requieran toda tu atención.
¿Es un libro útil si tengo muchas deudas actualmente?
Sí, porque el primer paso para salir de las deudas es entender cómo llegaste ahí. El libro te ayudará a identificar qué hábitos de consumo (adquisición de pasivos) debes detener inmediatamente para empezar a sanear tus finanzas personales.
¿Qué edad es la ideal para leerlo?
Aunque está escrito para adultos, su lenguaje es tan claro que es una lectura excelente para adolescentes. Cuanto antes entiendas la diferencia entre un activo y un pasivo, menos años pasarás atrapada en deudas innecesarias.
Padre rico, padre pobre es mucho más que un libro sobre dólares y centavos; es una invitación a despertar. Hacerte cargo de tu educación financiera es uno de los mayores actos de autocuidado que puedes realizar por tu yo del futuro. Al final, el objetivo no es acumular dinero por acumularlo, sino ganar la libertad suficiente para decidir cómo, cuándo y con quién deseas pasar cada hora de tu vida.