Las promociones a meses sin intereses (MSI) son una de las herramientas más atractivas y populares que ofrecen las tarjetas de crédito. La promesa de llevarte un producto hoy y pagarlo en cómodas fracciones sin un costo adicional suena a la estrategia perfecta para cuidar el bolsillo. Sin embargo, cuando esta facilidad se usa de manera impulsiva, puede convertirse rápidamente en una bola de nieve que asfixia tu presupuesto mensual. La clave para que esta modalidad juegue en tu equipo no radica en evitarla por completo, sino en administrarla con estrategia. En este artículo aprenderás cómo usar los meses sin intereses a tu favor, protegiendo tu liquidez y asegurándote de que cada compra financiada aporte un valor real y duradero a tu vida.
Qué necesitas antes de comprar a plazos
Antes de dejarte seducir por un letrero de «12 meses sin intereses», es fundamental que tengas claridad sobre tus números actuales. Necesitas dos datos básicos:
- Tu capacidad de pago mensual: Esto no es el límite de tu tarjeta, sino la cantidad de dinero en efectivo que te sobra cada mes después de cubrir tus gastos fijos (renta, servicios, despensa) y tu ahorro. Ese remanente es tu verdadero límite para endeudarte.
- El estado actual de tu tarjeta: Revisa tu aplicación bancaria para saber si ya tienes otras compras a meses activos. Sumar una nueva parcialidad a las que ya tienes puede rebasar tu presupuesto.
Reglas de oro para aprovechar los meses sin intereses
Utilizar el financiamiento gratuito de los bancos requiere disciplina. Aplica estas cuatro reglas cada vez que consideres diferir una compra y notarás una diferencia inmediata en tu tranquilidad financiera.
1. Aplica la regla de la vida útil
Esta es la norma más importante del financiamiento: la vida útil del producto que vas a comprar debe ser considerablemente mayor al tiempo que tardarás en pagarlo. Comprar a meses sin intereses un refrigerador, una computadora para trabajar o un colchón de buena calidad tiene todo el sentido, pues los seguirás usando años después de haber liquidado la deuda. Por el contrario, pagar a meses una cena de aniversario, el súper de la semana o unas vacaciones cortas es un error, ya que estarás pagando por algo que desapareció de tu vida mucho antes de que la deuda termine.
2. Conoce tu límite mensual, no tu límite de crédito
Si el banco te otorga un límite de crédito de 40,000 pesos y ves una televisión de 24,000 pesos a 12 meses sin intereses, la tarjeta pasará sin problema. Sin embargo, la pregunta real no es si la tarjeta tiene fondos, sino si tú puedes pagar 2,000 pesos mensuales durante un año entero sin sacrificar tu estilo de vida o tus necesidades básicas. Basa tus decisiones en lo que puede soportar tu quincena, no en la línea de crédito que te aprobó el banco.
3. Cuidado con el efecto bola de nieve
Una compra de 500 pesos mensuales parece inofensiva. Pero si el siguiente mes sacas un teléfono que requiere otros 800 pesos al mes, y luego unos zapatos que suman 300 pesos más, de pronto tienes 1,600 pesos comprometidos de tu sueldo futuro. A esto se le conoce como sobreendeudamiento por goteo. Evita tener más de dos o tres artículos a meses sin intereses de forma simultánea.
4. Compara siempre con el precio de contado
En muchas ocasiones, las tiendas absorben la comisión que les cobra el banco por ofrecer meses sin intereses y la trasladan al precio final del producto. Siempre pregunta o verifica si hay un descuento por pagar en una sola exhibición (de contado). Si el artículo cuesta 10,000 pesos a meses y 8,000 pesos de contado, esos meses en realidad sí te están cobrando un interés oculto de 2,000 pesos. Si tienes el efectivo, te convendrá más el descuento.
Cómo saber si estás usando bien esta herramienta
El uso correcto del crédito se refleja directamente en tu nivel de estrés. Sabrás que estás dominando los meses sin intereses cuando:
- Llega tu estado de cuenta y el «Pago para no generar intereses» entra perfectamente dentro de tu presupuesto mensual planificado.
- Puedes seguir ahorrando e invirtiendo tu dinero, en lugar de destinar cada peso libre a pagar la tarjeta.
- Disfrutas de los bienes que adquiriste porque sabes que su financiamiento fue una decisión estratégica y no un impulso emocional.
Errores frecuentes al comprar a plazos
Incluso con un presupuesto ordenado, existen trampas operativas que pueden arruinar los beneficios de esta promoción.
Atrasarse un solo día en el pago: Las promociones a meses sin intereses son frágiles. Si olvidas tu fecha límite de pago o pagas menos del monto requerido, el banco te cobrará intereses moratorios sobre el saldo total de la deuda, anulando el beneficio. Solución: automatiza el pago o programa una alarma en tu celular tres días antes de la fecha límite.
Pagar únicamente el «pago mínimo»: El pago mínimo mensual que exige el banco suele incluir la mensualidad de tus compras a meses, pero deja desprotegido el resto de tus consumos regulares. Solución: tu objetivo cada mes debe ser cubrir la cifra exacta que dice «Pago para no generar intereses».
Olvidar que el crédito queda bloqueado: Cuando compras a meses sin intereses, el banco descuenta el monto total del artículo de tu línea de crédito, no solo la primera mensualidad. El saldo disponible se irá liberando mes a mes conforme vayas pagando. Solución: no dependas de tu tarjeta de crédito como fondo de emergencia si la tienes saturada con compras a plazos.
Consejos para mantener el control
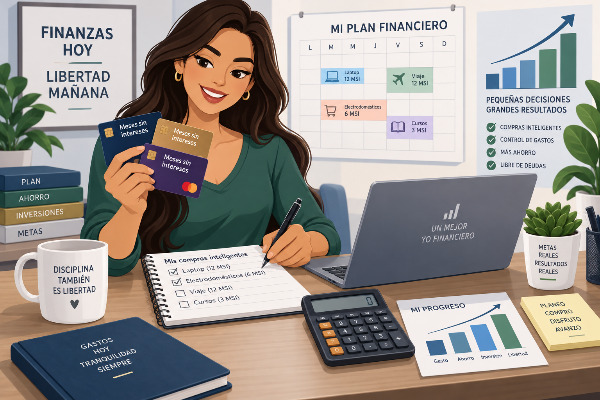
Para tener paz mental, lleva un registro propio de tus parcialidades. Puedes usar una nota en tu celular o una libreta donde anotes qué compraste, a cuántos meses y en qué mes exacto terminarás de pagarlo. Así, cuando sientas el deseo de sacar algo nuevo a plazos, bastará con mirar tu lista para darte cuenta de si realmente tienes espacio financiero para sumar un compromiso más. Además, si recibes un ingreso extra como el aguinaldo o un bono, revisa con tu banco si te permiten adelantar mensualidades para liberar tu deuda más rápido.
Preguntas frecuentes
¿Puedo liquidar una compra a meses sin intereses antes de tiempo?
Sí, la mayoría de los bancos permite liquidar este tipo de compras antes de que termine el plazo. Sin embargo, no basta con depositar más dinero a la tarjeta, ya que el sistema podría tomarlo como saldo a favor para compras ordinarias. Debes llamar a tu banco o usar su aplicación para indicar específicamente que deseas «desparcializar» o liquidar por adelantado esa compra en particular.
¿Comprar a meses sin intereses ayuda a mi historial crediticio?
Sí, de manera positiva. Demostrar que puedes adquirir un compromiso a mediano o largo plazo y pagar puntualmente mes con mes es una excelente señal para las instituciones financieras. Refleja estabilidad y responsabilidad, lo que puede ayudarte a acceder a mejores créditos (como un hipotecario o automotriz) en el futuro.
¿Qué pasa si devuelvo un producto que compré a meses sin intereses?
Si la tienda acepta la devolución, ellos harán el reembolso a tu tarjeta. Sin embargo, debes verificar con el banco cómo se aplicará ese dinero. Generalmente, el banco abona el total al saldo de tu tarjeta, pero las mensualidades de la compra original podrían seguir apareciendo en tu estado de cuenta, cubriéndose automáticamente con el saldo a favor que generó la devolución.
Aprender cómo usar los meses sin intereses a tu favor transforma una tarjeta de crédito de una posible amenaza a una poderosa aliada financiera. Al aplicar la regla de la vida útil y respetar siempre tu capacidad de pago mensual, podrás adquirir bienes que mejoren tu hogar y tu estilo de vida sin comprometer tu tranquilidad futura. La próxima vez que veas esa tentadora promoción, pausa un momento, revisa tus números y decide con verdadera intención.