Administrar el dinero a menudo se percibe como una tarea restrictiva y llena de privaciones. Sin embargo, para mantener un estilo de vida intencional, necesitamos métodos que nos den libertad en lugar de asfixiarnos. La regla de presupuesto 50/30/20 es una de las estrategias más claras y efectivas para organizar tus ingresos mensuales. Al dividir tu dinero en tres grandes categorías, este método te permite cubrir tus obligaciones con responsabilidad y, al mismo tiempo, disfrutar del presente sin sentir culpa. En este artículo aprenderás a implementar esta regla paso a paso para construir unas finanzas más sanas y acordes a tu rutina diaria.
Qué necesitas antes de empezar
Para que esta división de presupuesto funcione correctamente, es indispensable partir de datos reales. Antes de hacer cálculos y crear porcentajes, asegúrate de tener a la mano lo siguiente:
- Tus ingresos netos reales: El dinero que efectivamente llega a tu cuenta bancaria cada quincena o mes, después del pago de impuestos y retenciones. Si trabajas por tu cuenta y tus ingresos varían, calcula un promedio basado en los últimos tres meses más bajos.
- Un registro reciente de gastos: Revisa tu estado de cuenta del último mes para tener una idea clara de a dónde se está yendo tu dinero actualmente.
- Disposición para categorizar: Necesitarás sinceridad para clasificar correctamente qué es una necesidad real y qué es un deseo o gasto de estilo de vida.
Cómo distribuir tu dinero con esta regla
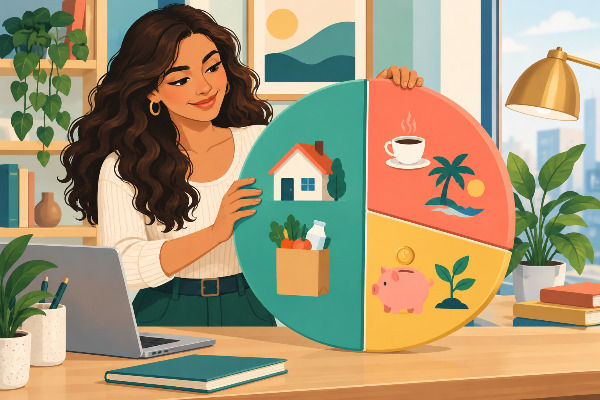
El método consiste en dividir tus ingresos netos en tres porcentajes fijos. Así es como debes estructurar cada categoría para tomar el control de tu quincena:
1. El 50% para tus necesidades básicas
La mitad de tus ingresos debe destinarse a cubrir los gastos imprescindibles para tu supervivencia, bienestar básico y compromisos ineludibles. Estas son las cuentas que debes pagar para vivir de forma segura y funcional.
- Vivienda, ya sea pago de renta o hipoteca.
- Servicios del hogar como luz, agua, gas e internet.
- Alimentación básica, es decir, la despensa fundamental del supermercado.
- Transporte y gasolina.
- Seguros médicos o gastos de salud recurrentes.
- Pagos mínimos obligatorios de deudas y tarjetas de crédito.
2. El 30% para tus gustos y estilo de vida
El 30% de tus ingresos se destina a las cosas que mejoran tu calidad de vida, te dan alegría o facilitan tu día, pero que no son estrictamente necesarias para sobrevivir. Aquí es donde el método demuestra que presupuestar no significa dejar de disfrutar.
- Salidas a comer, visitas a cafeterías y cenas.
- Suscripciones de entretenimiento digital.
- Cuidado personal, salón de belleza y rutinas de cuidado de la piel.
- Ropa, zapatos y accesorios.
- Pasatiempos, libros y viajes cortos.
3. El 20% para el ahorro y el futuro
Destinar una quinta parte de lo que ganas a tu estabilidad financiera es el pilar para evitar el estrés a largo plazo y construir tranquilidad frente a imprevistos.
- Construcción de un fondo de emergencia para eventualidades médicas o de hogar.
- Aportaciones voluntarias para el retiro o inversiones formales.
- Pagos adicionales al capital de tus deudas para liquidarlas más rápido.
Cómo saber si el método está funcionando
Sabrás que has integrado bien este sistema cuando notes cambios concretos en tus hábitos diarios y en tu percepción del dinero:
- Gastas en la categoría de estilo de vida sin culpa, sabiendo que ese dinero ya estaba presupuestado para ello.
- Ante un imprevisto menor, no necesitas usar la tarjeta de crédito porque tu fondo de emergencia tiene recursos disponibles.
- No tienes que esperar con angustia el siguiente día de pago para comprar la despensa básica.
Errores frecuentes al clasificar los gastos
El desafío principal de este presupuesto es la línea difusa que a veces existe entre una necesidad y un deseo. Conocer estos errores comunes te ayudará a no sabotear tus números.
Confundir antojos caros con despensa básica: Comprar frutas y proteínas es una necesidad. Pero incluir en el carrito del supermercado vinos costosos o postres exóticos pertenece a la categoría de deseos. Solución: sé estricta al separar la comida básica de los gustos gourmet, descontando estos últimos del 30%.
Dejar el ahorro para el final: Si esperas a que termine la quincena para guardar el 20% de lo que sobre, lo más probable es que no sobre nada. Solución: en cuanto recibas tu sueldo, transfiere inmediatamente el 20% a otra cuenta de ahorro. Automatizar este movimiento es clave.
Justificar gastos estéticos como necesidad médica: Ir al dentista es una necesidad (50%). Comprar la crema antiedad de moda o hacerte la manicura es un deseo (30%). Solución: el autocuidado es válido e importante, pero financieramente debe salir del presupuesto de estilo de vida.
Consejos para ajustar la regla a tu realidad
Si vives en una ciudad donde el costo de la vivienda es alto, es probable que tus necesidades superen el 50%. En ese caso, puedes ajustar los porcentajes a un 60/20/20, reduciendo temporalmente la categoría de estilo de vida. Lo fundamental no es la exactitud matemática estricta, sino mantener el hábito de dividir tu dinero con intención, protegiendo siempre la categoría del ahorro.
Preguntas frecuentes
¿Qué hago si mis gastos básicos absorben más del 70% de mis ingresos?
Si tus necesidades básicas son muy altas, la prioridad debe ser cubrirlas manteniendo al menos un pequeño porcentaje constante para el fondo de emergencia. A la par, evalúa alternativas para reducir costos fijos, como compartir vivienda, y busca estrategias para aumentar tus ingresos a mediano plazo.
¿Las deudas se pagan con el 50% o con el 20%?
El pago mínimo obligatorio mensual de cualquier tarjeta o préstamo es una necesidad (50%), porque si no lo pagas enfrentas recargos y afectas tu historial crediticio. Cualquier pago adicional que hagas por encima del mínimo para salir de la deuda más rápido se considera una meta financiera (20%).
¿Debo sumar los vales de despensa a mi ingreso neto?
Sí. Si recibes vales de despensa u otras prestaciones regulares equivalentes a dinero, súmalos a tu ingreso total mensual. El gasto que realizas con ellos en el supermercado se registrará naturalmente dentro del 50% destinado a tus necesidades básicas.
Organizar tus finanzas te permite tener una visión panorámica de tu esfuerzo laboral y de tus hábitos de consumo. Al tomar el control consciente de estos tres rubros, dejas de reaccionar impulsivamente ante las compras y comienzas a dirigir tus recursos hacia la vida que realmente deseas construir, con espacio para la tranquilidad, la prevención y el disfrute responsable.